作者|瞻新資訊 張安邦執行長(台大醫工背景・十年以上IT服務公司創辦人)
如果你正在幫組織評估捐款管理系統,市面上的方案看起來都差不多:線上收款、開收據、捐款人名單、報表。比一比價格、看一看介面,好像就能決定了。
但有一件事,功能比較表上通常不會寫。
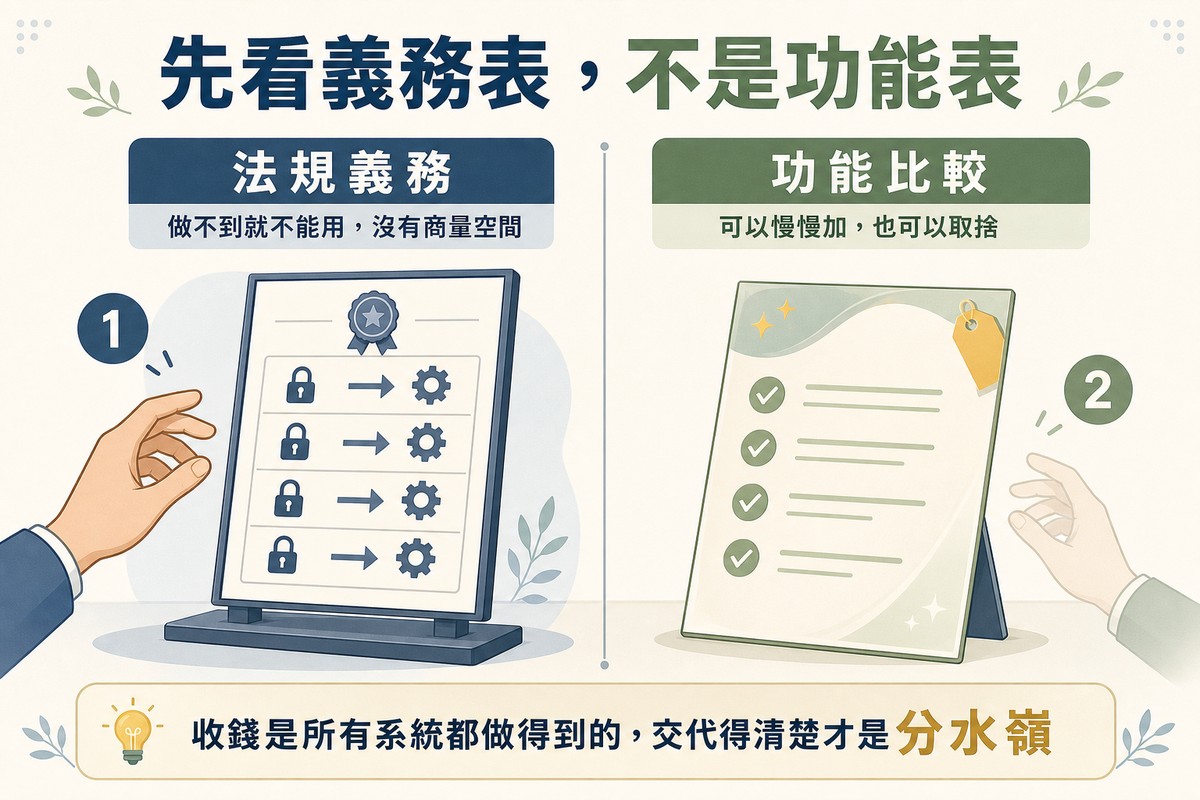
台灣的公益勸募受《公益勸募條例》規範,裡面有幾項硬性義務:活動結束後多久要公開徵信、收據要載明什麼、存根要留幾年。這些做不到,功能再漂亮也不能用;而它們對系統的要求,跟「能不能線上刷卡」是完全不同的兩回事。
所以這篇的順序反過來:先看法規要求什麼,再看系統該有什麼。
⚠️ 先說清楚:本文整理的是公開的法規重點與它對系統設計的意涵,不是法律或稅務建議。實際適用範圍、申請程序與最新條文,請以主管機關公告與全國法規資料庫為準,必要時請洽會計師或主管機關。
先看義務表,不是功能表
把《公益勸募條例》裡跟系統直接相關的幾項義務,對照它實際要求系統做到什麼:
| 法規義務 | 系統上要能做到 |
|---|---|
| 勸募活動期滿翌日起 30 日內,公告捐贈人捐贈資料、活動所得與收支報告,並報主管機關備查 | 要能把某一次勸募活動的所有捐款獨立撈出來,並產出收支報告 |
| 備查後 30 日內在主管機關網站公告一年 | 要有可輸出的公開版本 |
| 收據應載明金額;物品捐贈須載明種類、數量及時價 | 收據欄位要處理得了非現金捐贈 |
| 收據存根於年度決算程序辦理終了後至少保存五年 | 資料保存策略要撐得住五年以上 |
| 捐款人辦理列舉扣除額申報 | 要能產出符合財政部電子化作業格式的資料 |
這張表看完,你會發現一件事:這些要求談的都不是「怎麼收錢」,是「收完之後怎麼交代」。而多數系統的行銷重點放在前者。
一句話收尾:收錢是所有系統都做得到的事,交代得清楚才是分水嶺。
活動結束後 30 天,你要交出什麼
這是最容易被低估的一條。
依規定,勸募活動期滿的隔天起算,三十天內要把三樣東西準備好:捐贈人的捐贈資料、這次活動的所得、以及收支報告,公告並報主管機關備查。備查之後,還要在主管機關網站公告一年。
三十天聽起來很充裕。實務上為什麼會趕?
因為這三十天裡,你要處理的不只是「印一份報表」:
- 匯款進來的款項,有些到現在還沒對上是誰捐的(只有帳號末五碼)。
- 臨櫃收到的現金,紙本紀錄跟系統紀錄對不起來。
- 有幾筆是同一個人分三次捐的,要不要合併呈現。
- 有捐款人表示不願具名,這部分要怎麼處理。
- 物品捐贈的時價當初沒記,現在要回頭查。
這些都是資料品質的問題,而資料品質是平常累積的。三十天不是拿來整理資料的,是拿來產出報告的——如果平常沒整理,三十天會變得非常緊。
⚠️ 注意
這裡有一個敏感但必須提的點:公告「捐贈人捐贈資料」與捐款人的個資保護之間,實務上需要拿捏。哪些欄位要公開、要不要去識別化、捐款人表達不願具名時怎麼辦,這屬於法遵判斷,會因活動性質與主管機關要求而不同。
本文不給具體做法,但建議在活動開始之前就把規則訂好,並且讓系統的欄位設計能支援那個規則——例如在捐款當下就記錄捐款人是否同意具名。事後才想處理,資料裡就沒有那一欄。
還有一個容易被漏掉的後半段:備查之後,資料要在主管機關網站公告一年。
這代表這份資料不是交出去就結束——它會在公開狀態下存在整整一年。實務上的意涵是:交出去之前就要確定它是對的,因為公告之後發現數字有誤,更正的流程比事前核對麻煩得多,而且那份錯誤的版本已經被看見過。
一句話收尾:三十天是產出期限,不是整理期限。
一個很少被注意到的選型條件:資料能不能「以活動為單位」切開
這一節講一個在功能比較表上絕對看不到、但可能讓整套系統不能用的條件。
回頭看那條規定:要公告「這一次勸募活動」的捐贈資料與收支報告。
意思是,系統必須能回答這個問題:「請給我 A 活動從開始到結束的所有捐款,還有這段期間的支出。」
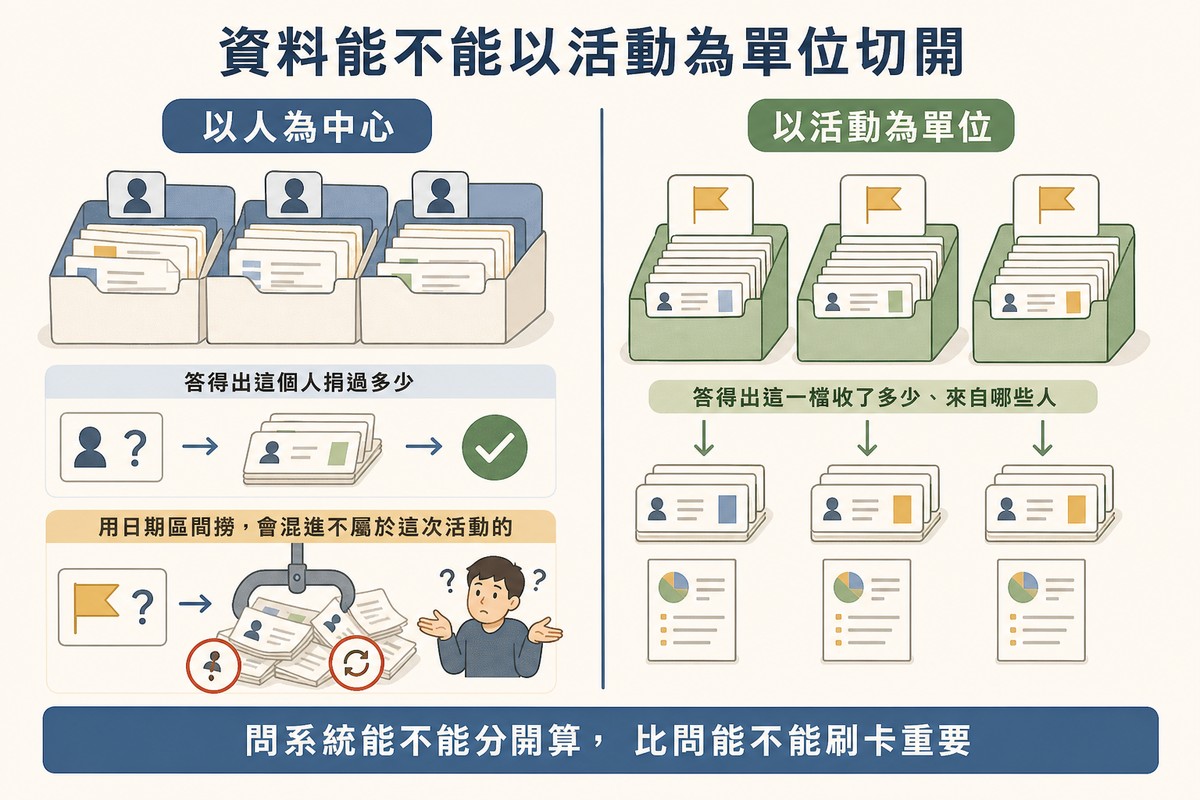
聽起來理所當然,但很多通用系統做不到。原因在資料模型:一般的會員系統或 CRM,是以「人」為中心設計的——它很擅長回答「這位捐款人歷年捐了多少」,卻不見得能回答「這一檔活動總共收了多少、來自哪些人」。
差別在於,捐款這筆資料有沒有被歸屬到某一個「活動」。如果系統裡只有捐款人與捐款紀錄,沒有活動這個維度,那到了要結案的時候,就只能靠日期區間去撈——而日期區間撈出來的,會混進不屬於這次活動的捐款(例如同期間的定期定額、或指定給其他用途的捐款)。
💡 小提醒
評估系統時,直接問這一題:「如果我們同時進行兩檔勸募活動,系統能不能分別產出各自的捐贈名冊與收支報告?」
答不出來或要「另外客製」,就代表資料模型裡沒有活動這個維度。這種東西後補的代價很高,因為已經進去的歷史資料無法回頭歸屬。
一個會在結案前三天才爆出來的問題
這個問題有個很麻煩的特性:平常完全不會發作。
一個實際會發生的情況是這樣:組織上半年辦了一檔急難救助的專案勸募,同期間本來就有的定期定額捐款也照常進來。系統裡兩種捐款都收得好好的,報表也都出得來,一切正常。
直到活動期滿要結案,承辦人才發現:系統只能用日期區間撈。撈出來的名單裡,混著同期間的定期定額捐款,而那些不屬於這次專案;想手動挑出來,又發現有幾筆捐款人當初是在專案頁面點進來、但走的是原本的定期定額管道,到底算不算這次活動的,光是判斷就要一筆一筆看。
三十天的期限,有一半花在這件事上。
這個問題的根源在導入的第一天就種下了——系統的資料模型裡沒有「活動」這個維度。而它之所以到結案才爆出來,是因為平常的日常作業(收款、開收據、看報表)通通用不到那個維度。
⚠️ 注意
這種東西後補的代價特別高:就算之後加了活動欄位,已經進去的歷史資料無法回頭正確歸屬——當初沒記的資訊,事後補不出來。所以這一題要在選型的時候問,不是上線之後才處理。
一句話收尾:問系統「能不能分開算」,比問它「能不能刷卡」重要得多。
收據不只是給捐款人的,它要留五年
收據這件事有兩層,很多人只想到第一層。
第一層是給捐款人的——他要拿去報稅。這層大家都知道。
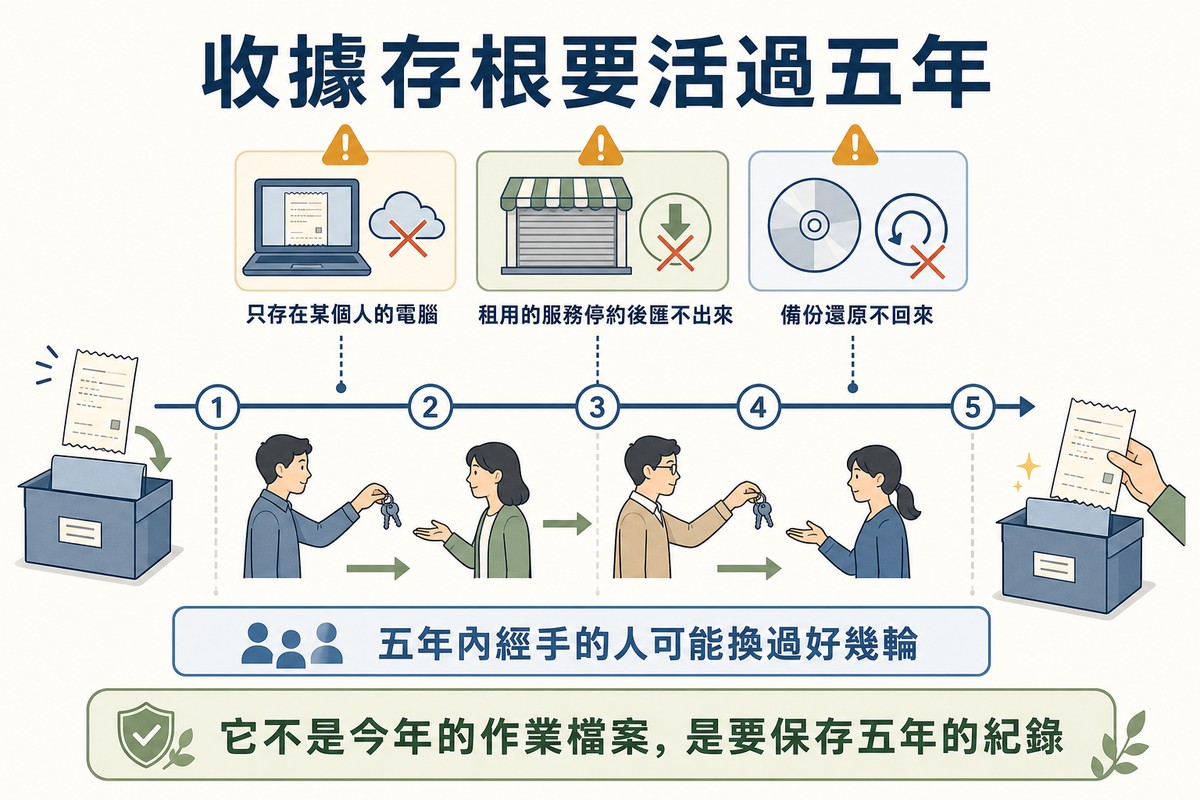
第二層是你自己要留的。依規定,收據存根應於年度決算程序辦理終了後,至少保存五年。
這一條把捐款資料的性質改變了。它不再只是「今年的作業檔案」,而是一份要活五年以上的紀錄。這件事對系統的意涵是:
- 不能只存在某個人的電腦裡。 五年之內,經手的人可能換過兩三輪。
- 不能只依賴某個廠商的服務。 如果系統是租用的 SaaS,要先問清楚:停止續約之後,歷史資料能不能完整匯出、格式是什麼。
- 備份要真的能還原。 五年後真的需要調閱時,才發現備份檔開不起來,是最糟的情況。
另外,收據本身的欄位也要注意。現金捐贈只要載明金額,但物品捐贈必須載明種類、數量與時價——這代表系統的收據功能不能只有一個「金額」欄位。
實務上,物品捐贈的時價認定常常是麻煩的來源(誰認定、依什麼標準),這部分屬於會計與法遵範圍,但系統至少要留得下這些欄位與佐證資料,而不是逼承辦人把資訊塞進備註欄。
一句話收尾:收據是要保存五年的紀錄,不是列印完就結束的動作。
捐款人要報稅,系統要接得上申報格式
捐款人拿收據去列舉扣除,這是很多人願意捐款的實際考量之一。
財政部有推動捐贈扣除額單據的電子化作業,讓組織可以把捐贈資料以規定的格式提供,捐款人報稅時就不必自己一張張附收據。
對系統的要求很單純但很關鍵:要能產出符合規定格式的資料檔。
這件事的麻煩在於,它是「格式」問題而不是「功能」問題。系統裡有資料、畫面上看得到、也匯得出 Excel——但匯出來的欄位順序、編碼、日期格式不符合規定,就是不能用,要有人手動整理。一次幾百筆還撐得住,幾千筆就是災難。
💡 小提醒
評估時具體問:「系統能不能直接產出符合財政部捐贈扣除額電子化作業格式的檔案?」 而不是問「能不能匯出報表」。
這兩個問題的答案經常不一樣——後者幾乎所有系統都說得出「可以」,前者才是真正省下人力的那一項。另外也要確認:格式規定更新時,廠商會不會跟著更新。
一句話收尾:匯得出報表跟匯得出「可直接申報的檔案」,是兩件事。
定期定額跟一次性捐款,管理難度差很多
如果你的組織有定期定額捐款,管理複雜度會明顯上升。原因不在收款,在例外處理。
| 捐款型態 | 真正麻煩的地方 |
|---|---|
| 一次性捐款 | 對帳——匯款只看得到帳號末五碼、臨櫃現金要人工登錄 |
| 定期定額 | 扣款失敗怎麼處理、金額變更、暫停與回復、信用卡到期換卡 |
| 指定用途捐款 | 要能分開追蹤用途,並在結案時交代這筆錢用到哪 |
| 物品捐贈 | 時價認定與收據記載,且無法用金流系統處理 |
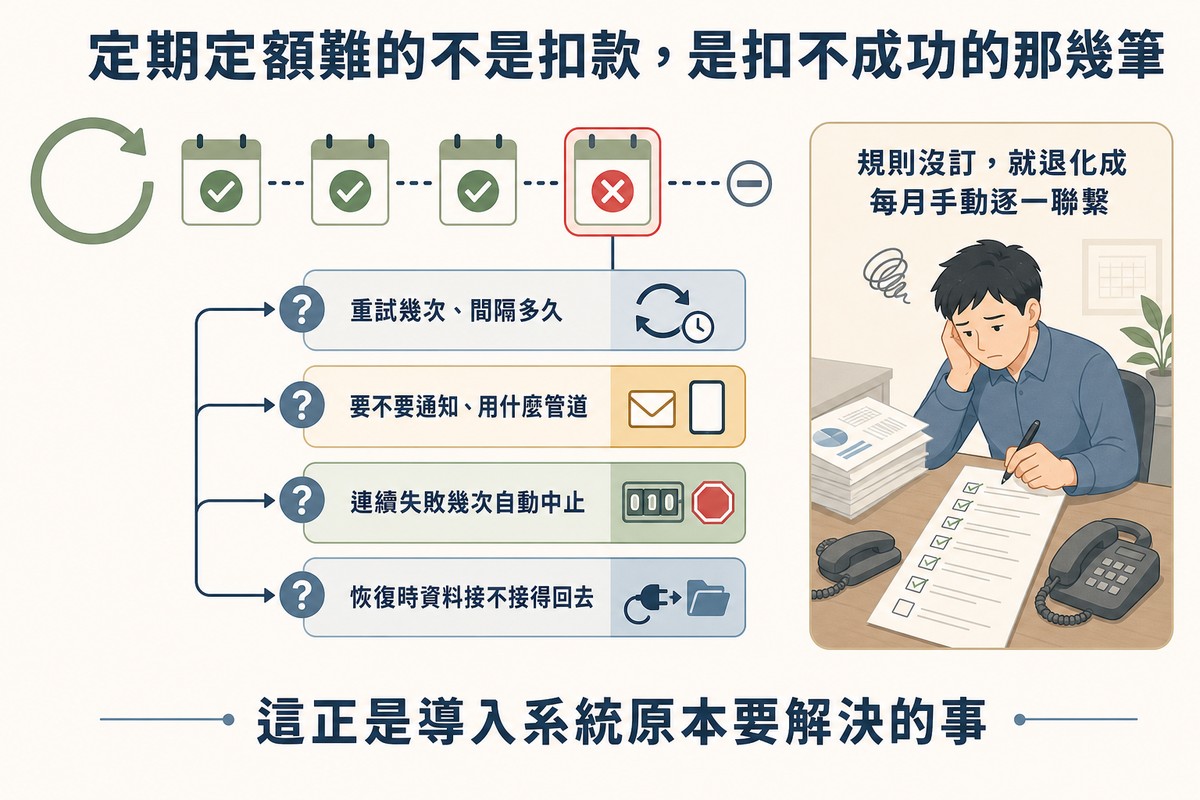
定期定額最常出問題的是扣款失敗。信用卡到期、額度不足、卡片掛失,都會讓某個月的扣款失敗。這時候系統該做什麼?
- 自動重試幾次?間隔多久?
- 要不要通知捐款人?用什麼管道?
- 連續失敗幾次之後自動中止?
- 中止之後,捐款人回來要恢復,資料接得回去嗎?
這些規則如果沒有事先想清楚,實務上就會變成「承辦人每個月手動看報表、一個一個打電話」——那正是導入系統原本要解決的事。
一句話收尾:定期定額難的不是扣款,是扣不成功的那幾筆。
現成方案還是客製?先看你的勸募型態
最後回到選擇。市面上大致三種路線:
- 現成 SaaS:功能完整、上線快,多按捐款筆數或年費計價。適合勸募型態單純、以線上捐款為主的組織。
- 金流服務商附帶的後台:成本低(多含在手續費裡),但捐款人管理與報表功能通常較陽春,法規要的那幾項不一定齊。
- 客製開發:適合勸募型態特殊、或需要跟既有系統(會員、志工、活動報名)整合的組織。
判斷點不在「功能夠不夠」,而在這三題:
- 同時有多檔勸募活動嗎? 有的話,前面講的「以活動為單位切分」是硬需求。
- 有沒有非現金捐贈? 有的話,收據與時價欄位是硬需求。
- 要不要跟其他系統串? 例如捐款人同時也是志工、或是活動報名的參加者。要串的話,成本主要在接口,不在捐款功能。
💡 小提醒
如果組織同時在管志工,值得一併考慮。捐款人與志工經常是同一批人,分成兩套系統管理,會出現同一個人在兩邊資料不一致的問題。這類整合需求,是客製比較划算的典型情境。
回到開頭那句話:評估捐款管理系統,先看義務表,不是功能表。功能可以慢慢加,但如果系統的資料模型從一開始就沒有「活動」這個維度、收據欄位裝不下物品捐贈、歷史資料匯不出來,那些都不是加功能能補的。
如果你的組織正在評估要導入或更換系統,需要有人幫忙把法規要求、既有資料狀況與整合需求一起盤過一遍,瞻新資訊的團隊可以協助釐清。
FAQ
捐款管理系統跟一般的會員系統差在哪?
差在資料模型與法規義務。一般會員系統以「人」為中心,擅長回答「這個人歷年做過什麼」;捐款管理需要以「勸募活動」為單位切分資料,才能在活動結案時產出該次活動的捐贈名冊與收支報告。此外收據的欄位要求(物品捐贈須載明種類、數量、時價)、存根保存年限、申報格式,都是一般會員系統不會處理的。
我們規模小,用 Excel 管可以嗎?
初期可以,但要留意三件事:收據存根依規定須於年度決算程序辦理終了後至少保存五年,Excel 檔放在某個人的電腦裡撐不住這個年限;勸募活動結案時要能獨立撈出該次活動的全部捐款,用日期區間撈容易混進其他捐款;以及定期定額的扣款失敗處理,Excel 不會主動提醒。判斷點不是筆數多寡,是有沒有這三種情境。
捐款收據要保存多久?
依《公益勸募條例》相關規定,收據存根應於年度決算程序辦理終了後,至少保存五年。這一點對系統選型的實際意涵是:如果用的是租用制的服務,要先確認停止續約後歷史資料能否完整匯出、格式為何;如果是自建,備份要定期做還原測試。實際適用請以主管機關公告與最新條文為準。
公開徵信要什麼時候做、做什麼?
依規定,勸募活動期滿的翌日起 30 日內,要公告捐贈人捐贈資料、活動所得與收支報告,並報主管機關備查;備查後 30 日內在主管機關網站公告一年。實務上這 30 天容易趕,不是因為報表難產,而是因為對帳、匿名意願、物品時價這些資料品質問題要回頭處理。建議在活動開始前就把規則訂好,並讓系統欄位支援那個規則。
定期定額捐款最常出什麼問題?
扣款失敗。信用卡到期、額度不足、卡片掛失都會造成某個月扣款不成功。要事先想清楚的規則包括:自動重試幾次與間隔、要不要通知捐款人與用什麼管道、連續失敗幾次自動中止、以及中止後捐款人回來恢復時資料接不接得回去。這些規則沒訂,實務上就會退化成承辦人每月手動看報表逐一聯繫。
導入一套捐款管理系統大概要花多少錢?
真正影響成本的不是捐款人筆數,是要不要串金流、以及要不要產出符合國稅局格式的申報資料。三種路線的成本結構不同:現成 SaaS 多按捐款筆數或年費計價;金流服務商附帶的後台成本最低但功能較陽春;客製開發按需求規模計價,且若要跟會員、志工或活動報名系統整合,成本主要落在接口而非捐款功能本身。建議先確認前述三個硬需求,再談報價。
從舊系統或 Excel 換過來時,要注意什麼?
最關鍵的是不要把舊資料原封不動匯進去。舊 Excel 裡常見的問題——同一個捐款人有兩三筆不同寫法的姓名、缺少捐款歸屬的活動、物品捐贈只寫在備註欄——如果直接匯入,這些問題會被帶進新系統,而且因為「現在有系統了」反而更沒有人去懷疑它。建議在轉移時做三件事:先做一次捐款人資料的合併清理、把歷史捐款盡可能歸屬到對應的勸募活動(能歸多少算多少,並記錄哪些無法歸屬)、以及確認舊系統的資料能完整匯出再開始轉移。另外,收據存根的五年保存義務不會因為換系統而中斷,舊資料的保存方式要一併安排。
參考資料
- 全國法規資料庫(法務部)—《公益勸募條例》 https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=D0050138 (繁體中文,台灣法規正本)
- 衛生福利部社會救助及社工司 —《公益勸募條例施行細則》 https://dep.mohw.gov.tw/dosaasw/cp-590-5067-103.html (繁體中文,台灣主管機關)
ℹ️ 關於本文
本文引用的《公益勸募條例》相關規定,以查閱當日(2026年9月13日)全國法規資料庫與衛生福利部公開版本為準。法規條文、適用範圍與主管機關實務要求可能修正,實際情形請以最新條文與主管機關公告為準。文中對系統需求、選型與流程設計的說明屬一般性實務經驗分享,不構成法律、稅務或會計建議,也不保證導入任何系統即符合法規要求;涉及捐款人個資公開與時價認定等判斷,建議洽主管機關、會計師或法律專業人士確認。

關於作者|張安邦執行長
台灣大學醫學工程研究所背景,十年以上軟體開發經歷,領軍瞻新資訊有限公司(2010年成立),完成專案200+、涵蓋40~50+個產業。專長:網頁設計、APP開發、UI/UX設計、LINE Bot自動化、系統開發、資訊安全。

